La normativa contempla la posibilidad de financiar obligaciones tributarias en hasta 24 cuotas mensuales, mientras que determinadas deudas podrán cancelarse en un máximo de 36 cuotas. También fija anticipos obligatorios, importes mínimos para cada cuota, tasas de financiación y condiciones para mantener los planes vigentes.
El régimen comprende obligaciones vencidas que se encuentren en distintas instancias de gestión de cobro, incluso administrativa, prejudicial o judicial. Además, podrán incorporarse obligaciones cuyo vencimiento se produzca durante el mismo mes en que se formalice la adhesión, con las excepciones previstas para agentes de retención, percepción y recaudación.
Cuáles son los nuevos planes de pago de ATER
Según establece la resolución, los contribuyentes podrán acceder a planes de financiación de 3, 6, 12, 18 o 24 cuotas, de acuerdo con las condiciones y los montos mínimos establecidos en el Anexo I.
Para las obligaciones tributarias generales, el anticipo deberá representar al menos el 5% de la deuda consolidada, sin que pueda ser inferior al importe mínimo fijado para cada modalidad.
Los montos establecidos son los siguientes:
– Hasta 3 cuotas: anticipo mínimo de $30.000 y cuotas de al menos $30.000.
– Hasta 6 cuotas: anticipo mínimo de $50.000 y cuotas de al menos $50.000.
– Hasta 12 cuotas: anticipo mínimo de $100.000 y cuotas de al menos $80.000.
– Hasta 18 cuotas: anticipo mínimo de $150.000 y cuotas de al menos $100.000.
– Hasta 24 cuotas: anticipo mínimo de $200.000 y cuotas de al menos $150.000.
La normativa establece que los importes mínimos son condiciones necesarias para acceder a cada modalidad, publicó El Once.
Cuando el monto de la deuda no permita cumplir con el valor mínimo de la cuota, el contribuyente deberá optar por una cantidad menor de pagos o cancelar la obligación al contado.
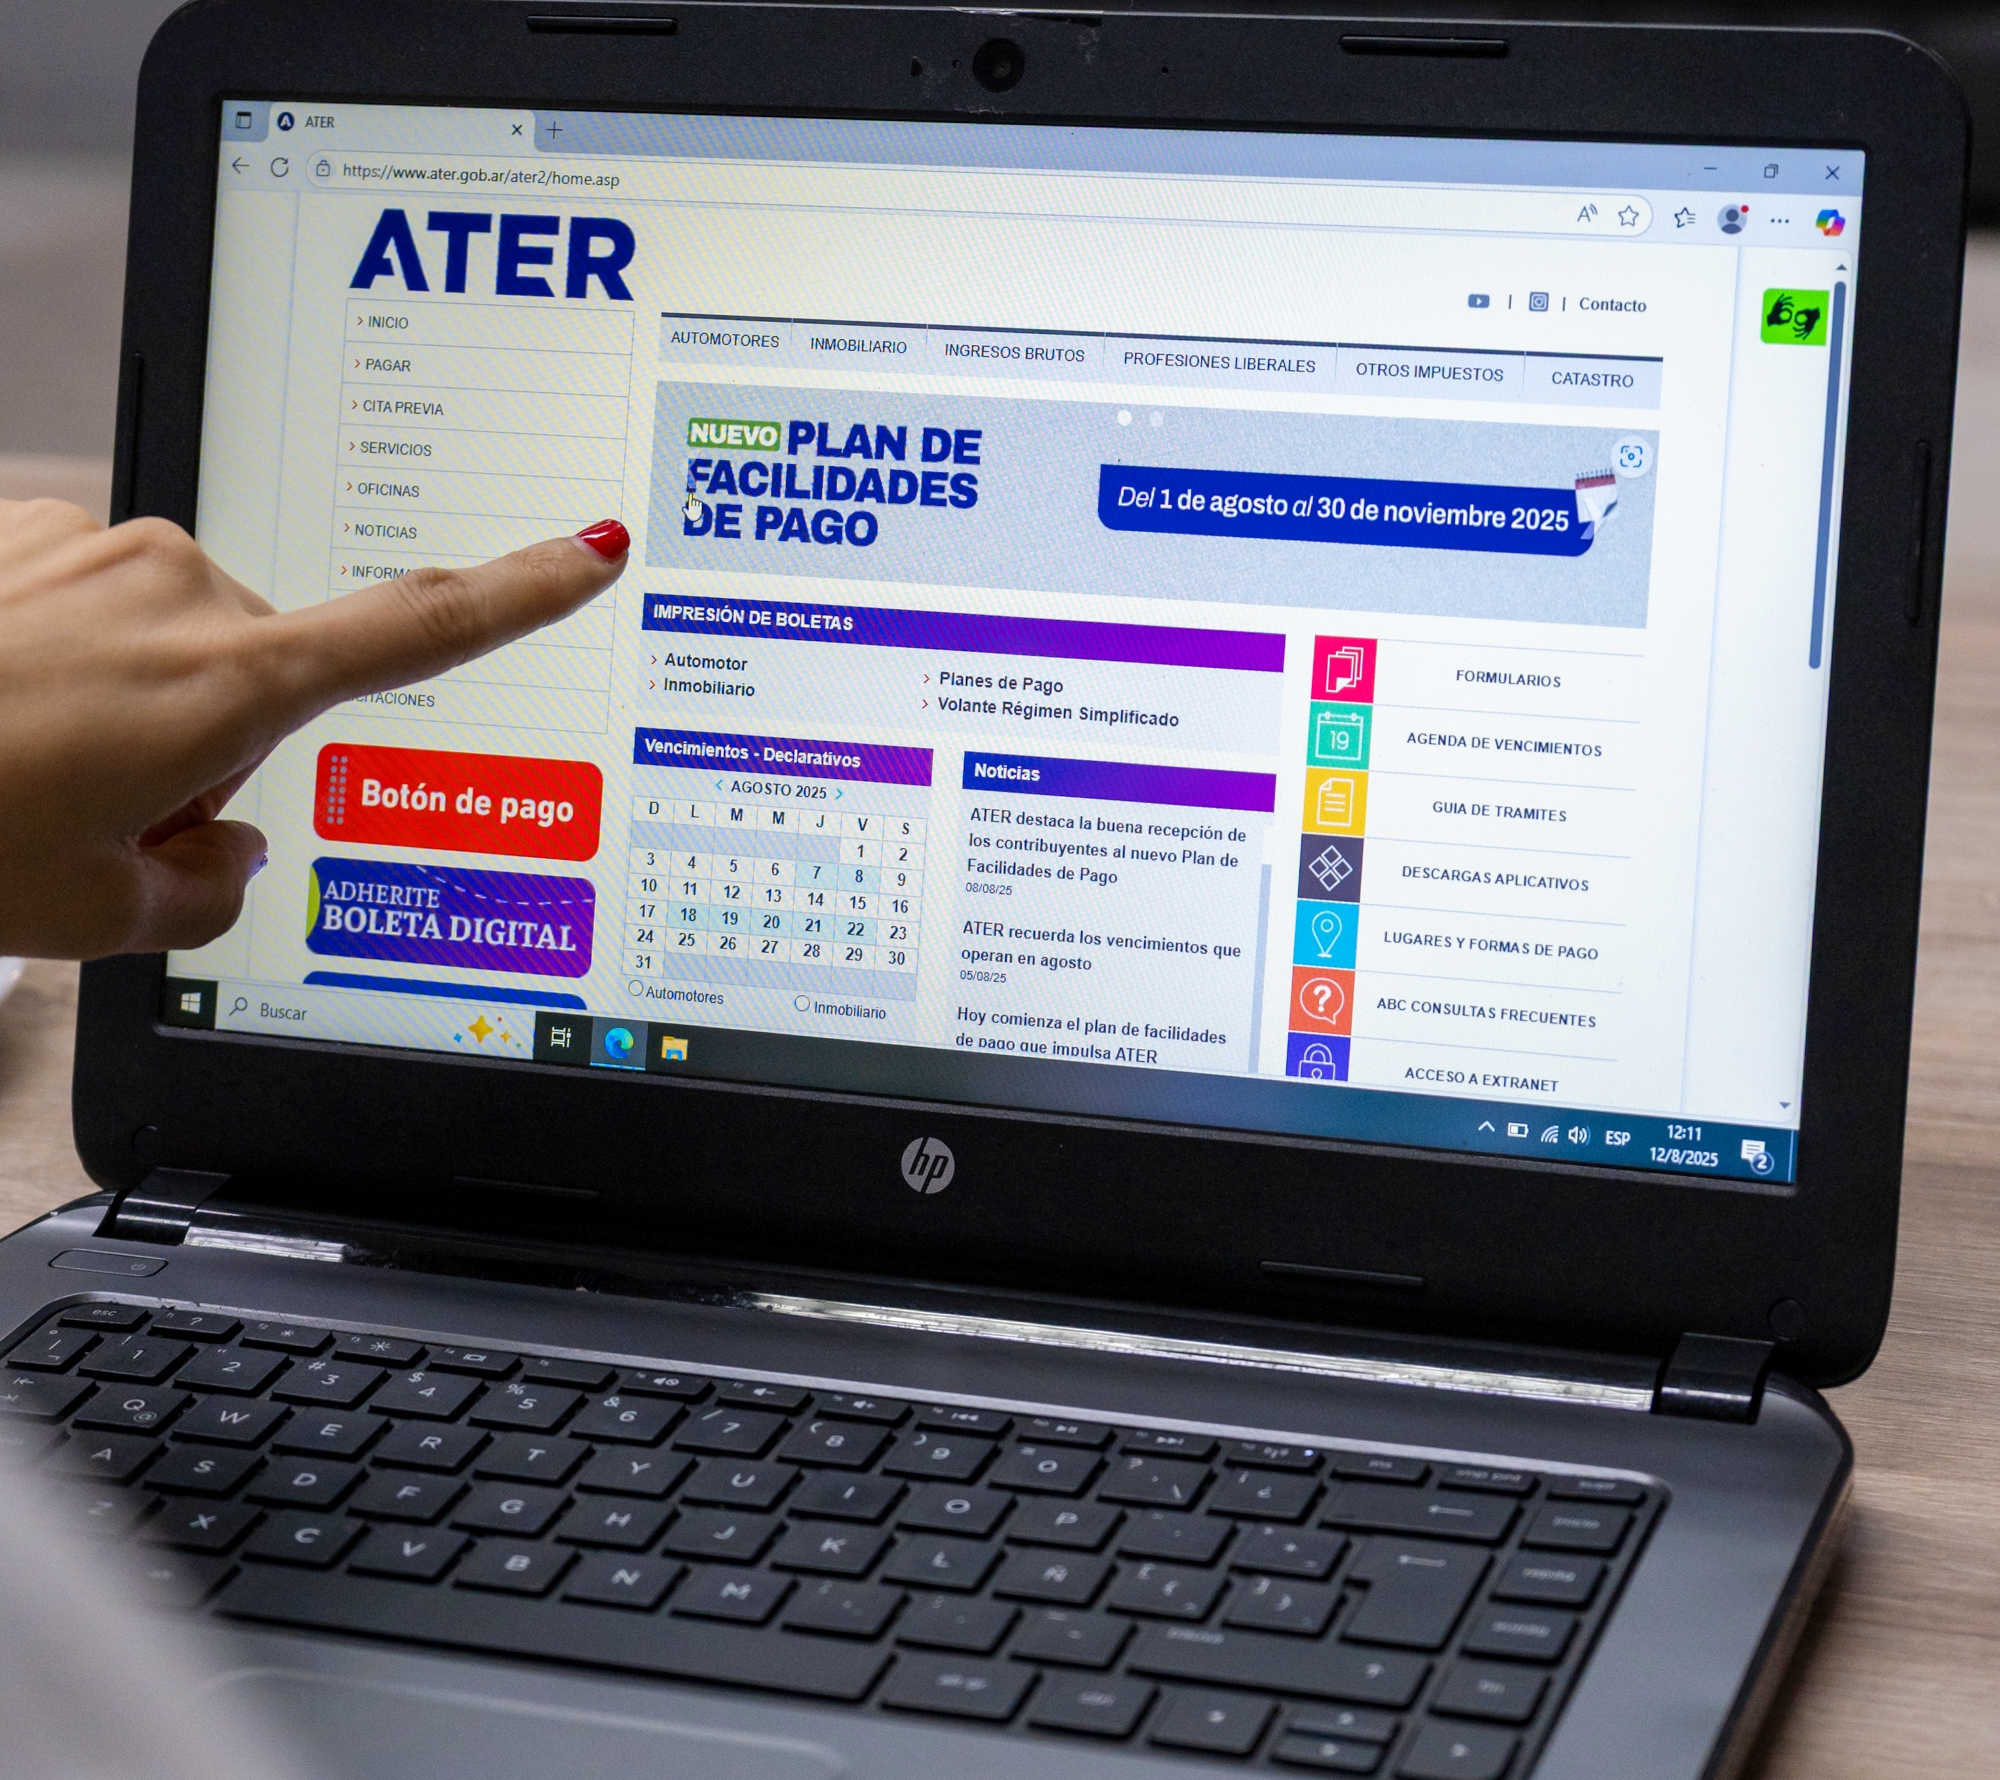
Qué deudas podrán financiarse en hasta 36 cuotas
La resolución también contempla plazos especiales de hasta 36 cuotas para determinadas obligaciones tributarias.
Esta modalidad estará disponible para deudas determinadas o surgidas de procesos de fiscalización, verificación o determinación de oficio, así como para obligaciones generales cuya deuda consolidada supere los $20 millones.
En estos casos, el Anexo I establece las siguientes condiciones:
– Hasta 3 cuotas: anticipo mínimo de $100.000 y cuotas de $50.000.
– Hasta 6 cuotas: anticipo mínimo de $150.000 y cuotas de $100.000.
– Hasta 12 cuotas: anticipo mínimo de $200.000 y cuotas de $150.000.
– Hasta 18 cuotas: anticipo mínimo de $250.000 y cuotas de $200.000.
– Hasta 24 cuotas: anticipo mínimo de $300.000 y cuotas de $250.000.
– Hasta 36 cuotas: anticipo mínimo de $350.000 y cuotas de $300.000.
Para las deudas surgidas de procesos de fiscalización, el contribuyente deberá prestar conformidad o allanarse expresamente a la determinación o ajuste realizado por ATER.
Qué intereses tendrán los planes de financiación
La Resolución Nº 385/2026 establece que las cuotas serán mensuales, iguales y consecutivas, calculadas mediante el sistema de amortización francés.
La tasa de financiación dependerá de la cantidad de cuotas elegidas y estará vinculada con la tasa de interés resarcitorio vigente en ATER.
Para los planes de hasta 24 cuotas, la tasa de financiación será equivalente al 50% de la tasa de interés resarcitorio. En cambio, para los planes que superen las 24 cuotas, se aplicará una tasa equivalente al 70% de ese interés.
La deuda incorporada al plan comprenderá el capital adeudado, los intereses, las multas y los demás accesorios que correspondan, calculados a la fecha de generación del plan.
La resolución aclara que la adhesión al régimen no implica reducciones, remisiones ni condonaciones de deuda, salvo que exista una disposición legal expresa que establezca lo contrario.
Cómo deberán tramitarse los nuevos planes
La adhesión deberá realizarse, como regla general, a través de los servicios digitales de ATER disponibles mediante ARCA o Mi Entre Ríos, con la correspondiente validación de identidad.
Entre los requisitos establecidos, los contribuyentes deberán declarar CUIT, CUIL o DNI, según corresponda, y contar con domicilio fiscal electrónico cuando resulte obligatorio.
También deberán tener adheridos sus impuestos de padrón a la boleta digital, proporcionar datos de contacto y presentar las declaraciones juradas correspondientes cuando se trate de tributos declarativos.
La normativa permite que representantes legales, apoderados, herederos declarados y otras personas debidamente autorizadas puedan suscribir los planes, siempre que acrediten la representación o el vínculo correspondiente.
El pago del anticipo será obligatorio para formalizar la adhesión. Si no se efectúa, el plan se considerará no perfeccionado, sin necesidad de una intimación previa.
Cuándo vencerán las cuotas y qué ocurrirá si no se pagan
Las cuotas vencerán el día 10 de cada mes. La primera deberá abonarse el día 10 del mes siguiente al perfeccionamiento del plan.
Cuando esa fecha coincida con un día inhábil, el vencimiento se trasladará al día hábil inmediato siguiente.
Los pagos se realizarán mediante débito directo en cuenta bancaria, sin perjuicio de otros medios electrónicos que ATER pueda habilitar.
La resolución también establece condiciones de caducidad por incumplimiento:
– Planes de hasta 12 cuotas: caducarán cuando una cuota permanezca impaga durante 30 días corridos desde su vencimiento.
– Planes de más de 12 y hasta 24 cuotas: caducarán ante dos cuotas impagas, consecutivas o alternadas, una vez transcurridos 30 días desde el vencimiento de la última cuota impaga.
– Planes de más de 24 y hasta 36 cuotas: caducarán cuando se acumulen tres cuotas impagas, consecutivas o alternadas, y transcurran 30 días desde el último vencimiento impago.
En los planes de más de 12 cuotas, también se producirá la caducidad si no se cancela la totalidad del saldo dentro de los 60 días posteriores al vencimiento de la última cuota.
Cuando un plan caduque, ATER podrá reclamar el saldo pendiente, con los intereses y accesorios correspondientes, e iniciar o continuar las acciones de cobro.
Condiciones especiales para agentes de retención y percepción
La normativa establece un tratamiento específico para las obligaciones adeudadas por agentes de retención, percepción o recaudación.
En estos casos, el anticipo mínimo será del 10% de la deuda consolidada y el plazo máximo de financiación será de 24 cuotas.
Los importes mínimos previstos en el Anexo I son:
– Hasta 3 cuotas: anticipo de $150.000 y cuota mínima de $200.000.
– Hasta 6 cuotas: anticipo de $200.000 y cuota mínima de $300.000.
– Hasta 12 cuotas: anticipo de $300.000 y cuota mínima de $400.000.
– Hasta 18 cuotas: anticipo de $400.000 y cuota mínima de $600.000.
– Hasta 24 cuotas: anticipo de $500.000 y cuota mínima de $800.000.
La tasa de financiación será equivalente al 70% de la tasa de interés resarcitorio vigente, cualquiera sea la cantidad de cuotas.
Para las obligaciones vencidas hasta el 31 de octubre de 2026, inclusive, se permitirá incluir capital, intereses y multas. El artículo 17 establece un plazo de adhesión de 60 días corridos desde la entrada en vigencia de la resolución.
En cambio, para las obligaciones vencidas después de esa fecha, solamente podrán financiarse las multas, siempre que previamente se hayan cancelado la totalidad del capital y los intereses correspondientes.
Qué sucederá con los planes anteriores
La resolución establece que cada contribuyente podrá acceder a un máximo de tres planes de pago por imponible y por año calendario, aunque ATER podrá autorizar excepciones mediante decisiones fundadas en los supuestos previstos por la normativa.
También se contempla la posibilidad de cancelar anticipadamente la totalidad de un plan. En ese caso, deberán abonarse el capital pendiente y los intereses devengados hasta la fecha de cancelación, sin incluir los correspondientes a períodos posteriores.
La nueva normativa reemplazará las resoluciones Nº 24/17 y Nº 292/18 de ATER, junto con sus modificatorias y disposiciones incompatibles con el nuevo régimen.
No obstante, los planes de pago otorgados bajo las normas anteriores continuarán vigentes hasta su cancelación o caducidad.
La Resolución Nº 385/2026, firmada por el director ejecutivo de ATER, Jesús Rafael Korell, entrará en vigencia el lunes 2 de noviembre de 2026. Además, contempla la posibilidad de revisar y actualizar semestralmente los importes mínimos establecidos en el anexo y el monto de deuda que habilita la financiación especial de hasta 36 cuotas.
(APFDigital)